
Viele ETFs im Depot, trotzdem dieselben Aktien
Wer sein Geld breit streuen will, kauft oft mehrere ETFs. Das klingt nach Vorsicht und ist es häufig auch – nur nicht so sehr, wie es aussieht. Denn hinter vielen dieser Produkte stehen am Ende dieselben wenigen Indexanbieter und damit oft dieselben großen Unternehmen.
Wenige Regeln, viele Produkte
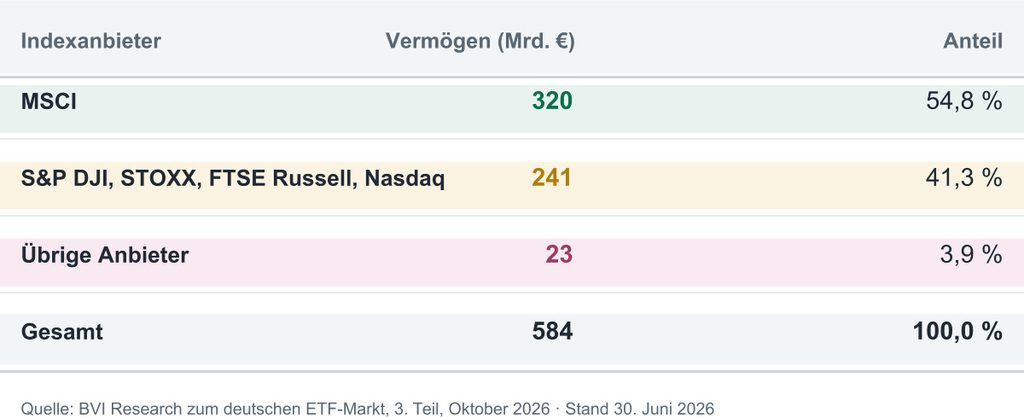
Auf den ersten Blick ist die Auswahl kaum zu überblicken: In Deutschland sind Tausende ETFs zum Vertrieb zugelassen, von Dutzenden Fondsgesellschaften, mit den unterschiedlichsten Namen. Der Blick hinter die Produkte fällt deutlich nüchterner aus. Nach der jüngsten Erhebung des deutschen Fondsverbands BVI entfallen rund 96 Prozent des passiven Aktien-ETF-Vermögens deutscher Anleger auf Indizes von nur fünf Anbietern. Von 584 Milliarden Euro, die der Verband untersucht hat, stecken 561 Milliarden in Produkten dieser fünf Indexhäuser.
Es lohnt ein zweiter Blick auf den Begriff Vielfalt. Vielfalt gibt es auf der Ebene der Fondsgesellschaften. Auf der Ebene der Regeln, nach denen investiert wird, gibt es sie kaum.
MSCI steht für mehr als die Hälfte des Vermögens
Besonders deutlich wird die Schieflage bei MSCI. Auf Indizes dieses Anbieters entfallen rund 320 Milliarden Euro des deutschen passiven Aktien-ETF-Vermögens, also etwa 55 Prozent. Die übrigen großen Indexhäuser – S&P Dow Jones Indices, STOXX, FTSE Russell und Nasdaq – kommen zusammen auf 241 Milliarden Euro. Auf den Rest des Marktes entfallen 23 Milliarden Euro.
Ein großer Teil des MSCI-Anteils hängt an einer einzigen Indexfamilie. Allein auf die MSCI-World-Familie entfallen 178 Milliarden Euro oder 30,5 Prozent. Zu dieser Familie gehören allerdings nicht nur die klassischen Weltindex-Varianten, sondern auch Produkte mit Nachhaltigkeits-, Faktor-, Themen- und Sektorkriterien sowie die Emerging-Markets- und Europa-Indizes.
Das ist die Zahl, an der sich die Fehlannahme festmacht. Wer einen MSCI-World-ETF durch einen MSCI-World-ESG-ETF ergänzt, hat sein Geld womöglich nicht breiter gestreut, sondern nur ein zweites Mal auf denselben Indexanbieter und zu einem erheblichen Teil auf dieselben Unternehmen gesetzt.
Warum der Index wichtiger ist als das Etikett
Ein ETF bildet einen Index nach. Ob ein Unternehmen im Fonds liegt, wie stark es gewichtet wird und wann es ihn wieder verlässt, steht nicht im Fondsprospekt, sondern in den Regeln des Index. Diese Regeln entwickelt und pflegt der Indexanbieter. Sie betreffen weit mehr als die Frage, ob ein Index europäische oder amerikanische Aktien abbildet. Auch Unternehmensgröße, Börsenliquidität, Branchenzuordnung und Nachhaltigkeitsmerkmale fließen ein.
Bei marktkapitalisierungsgewichteten Indizes bekommt ein Unternehmen mit hohem Börsenwert automatisch ein höheres Gewicht. Dasselbe Unternehmen taucht dann im marktbreiten Weltindex auf, im Nachhaltigkeitsindex, im Technologieindex und in vielen Regionalvarianten. Ein ETF ist ein passives Produkt. Die Regeln, nach denen er investiert, entstehen aber nicht von selbst und sind nicht neutral.
Die Zahl der ETFs sagt wenig über die Streuung
Für die Praxis ergibt sich daraus eine unangenehme Konsequenz. Produkte verschiedener Fondsgesellschaften können sich auf denselben Index beziehen. Sie unterscheiden sich dann bei den laufenden Kosten, der Ertragsverwendung oder der Art der Indexnachbildung – nicht aber bei der Auswahl der enthaltenen Unternehmen.
Umgekehrt können ähnlich klingende Indizes zu sehr unterschiedlichen Ergebnissen führen, wenn ihre Auswahl- und Gewichtungsregeln auseinandergehen. Beide Fälle sind häufig und beide werden beim Kauf leicht übersehen. Was daraus folgt, fasse ich so zusammen:
- Prüfen Sie nicht die Namen der ETFs, sondern die Indizes, die sie abbilden.
- Vergleichen Sie die größten Positionen der Fonds im Depot, nicht ihre Prospekte.
- Rechnen Sie Überschneidungen zusammen: Wenn dieselben zehn Unternehmen in drei Fonds liegen, ist das eine Wette, kein Portfolio.
- Achten Sie auch bei nachhaltigen Varianten auf denselben Index, bevor Sie eine Nachhaltigkeitswirkung annehmen.
- Sehen Sie die Zahl der Fonds als das, was sie ist: eine Kennzahl für Produkte, keine Kennzahl für Streuung.
Fällt diese Konzentration auf? Nein – aber in beide Richtungen
Die Dominanz weniger Anbieter ist nicht automatisch ein Nachteil. Große Häuser verfügen über etablierte Methoden, umfangreiche Datenbestände und standardisierte Berechnungsverfahren. Ihre Indizes sind meist transparent dokumentiert, was Fondsgesellschaften vergleichbare und günstige Produkte ermöglicht.
Die Kehrseite bleibt trotzdem bestehen. Ändert ein Anbieter seine Indexmethode, wirkt sich das auf zahlreiche ETFs und erhebliche Vermögen gleichzeitig aus. Hinzu kommt die wirtschaftliche Seite: Für die Nutzung fremder Indizes zahlen Fondsgesellschaften Lizenzgebühren. Ob und wie stark diese Kosten an die Anleger weitergegeben werden, lässt sich aus den BVI-Zahlen nicht ableiten. Ein Teil dieser Kosten liegt jedenfalls außerhalb des Einflussbereichs einer Beratung – und was ich nicht beeinflussen kann, benenne ich lieber ehrlich, statt es zu verschweigen.
Was ich Ihnen daraus mitgebe
Die breite Streuung ist eines der wenigen wirklich verlässlichen Prinzipien der Geldanlage. Sie verliert aber ihre Wirkung, wenn sie auf der Ebene der Produkte gesucht wird, statt auf der Ebene der Unternehmen. Wer mehrere ETFs hält, ohne sich die zugrunde liegenden Indizes anzusehen, hat die Wahlfreiheit einer großen Auswahl genutzt – und die Streuung eines einzelnen Portfolios dabei vielleicht nicht vergrößert, sondern nur verdoppelt.