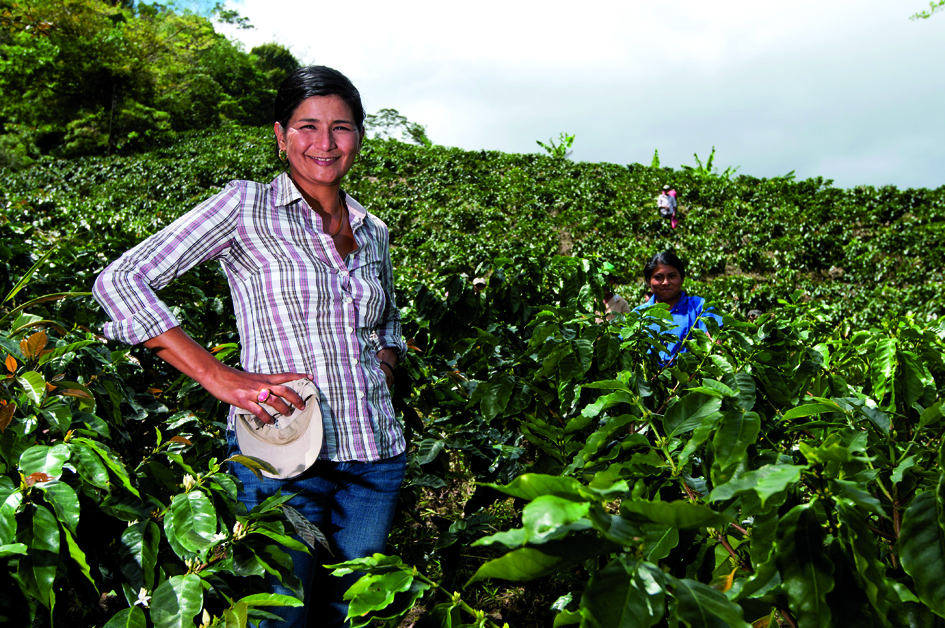
Mikrofinanzfonds verbinden eine Geldanlage mit konkreter sozialer Wirkung. Das investierte Kapital unterstützt wirtschaftlich aktive Menschen, die keinen ausreichenden Zugang zu klassischen Banken haben. Kleine Kredite ermöglichen ihnen, eine eigene Existenz aufzubauen, Arbeitsplätze zu schaffen und die Lebensbedingungen ihrer Familien dauerhaft zu verbessern.
Für Anleger können Mikrofinanzfonds eine interessante Ergänzung des Portfolios sein: Sie verbinden die Aussicht auf eine moderate finanzielle Rendite mit dem Ziel, Eigenverantwortung und wirtschaftliche Entwicklung zu fördern.
Was ist Mikrofinanz?
Mikrofinanz bezeichnet grundlegende Finanzdienstleistungen für Menschen mit geringem Einkommen, die von herkömmlichen Banken häufig nicht erreicht werden. Im Mittelpunkt stehen Kleinkredite, daneben können auch Sparmöglichkeiten oder Versicherungen angeboten werden.
Die Kreditnehmer sind meist wirtschaftlich aktive Menschen – beispielsweise Kleinbäuerinnen, Händler, Handwerkerinnen oder Viehzüchter. Mit einem Mikrokredit können sie Saatgut, Werkzeuge, Tiere oder Waren erwerben und dadurch ein kleines Unternehmen aufbauen oder erweitern.
Die Kredite werden vor Ort von spezialisierten Mikrofinanzinstituten vergeben. Sie kennen die regionalen Verhältnisse und begleiten die Kreditnehmer bei der Umsetzung ihrer Vorhaben.
Wie funktioniert ein Mikrokredit?
Ein Mikrokredit ist ein vergleichsweise kleiner Kredit, der für einen konkreten wirtschaftlichen Zweck vergeben wird. Damit kann beispielsweise eine Schneiderin eine Nähmaschine kaufen, ein Landwirt Saatgut erwerben oder eine Händlerin ihren Warenbestand vergrößern.
Aus den zusätzlichen Einnahmen wird der Kredit schrittweise zurückgezahlt. Nach der Rückzahlung kann das Geld erneut für weitere Mikrokredite eingesetzt werden. So entsteht ein Kreislauf, von dem immer wieder neue Kleinunternehmer und ihre Familien profitieren können.
Verantwortungsvolle Mikrofinanz bedeutet jedoch mehr als die reine Kreditvergabe. Wichtig sind verständliche Vertragsbedingungen, tragbare Rückzahlungsraten und der Schutz der Kreditnehmer vor Überschuldung.
Welche soziale Wirkung entsteht?
Mikrokredite können weit über die Finanzierung eines kleinen Unternehmens hinauswirken. Ein regelmäßiges Einkommen verbessert häufig die Lebensbedingungen der gesamten Familie und kann den Zugang zu Nahrung, medizinischer Versorgung und Bildung erleichtern.
Besonders häufig profitieren Frauen von Mikrofinanzangeboten. Ein eigenes Einkommen kann ihre wirtschaftliche Unabhängigkeit stärken und ihnen mehr Gestaltungsmöglichkeiten innerhalb der Familie und der Gemeinschaft eröffnen.
Darüber hinaus können erfolgreiche Kleinunternehmen lokale Arbeitsplätze schaffen und die wirtschaftliche Entwicklung einer Region fördern. Mikrofinanz kann dadurch insbesondere zu folgenden Nachhaltigkeitszielen der Vereinten Nationen beitragen:
- Armut verringern
- Ernährung und Versorgung verbessern
- Geschlechtergleichstellung fördern
- menschenwürdige Arbeit ermöglichen
- wirtschaftliche Ungleichheiten reduzieren
So funktioniert ein Mikrofinanzfonds
Anleger investieren nicht unmittelbar in einzelne Mikrokredite, sondern erwerben Anteile an einem Mikrofinanzfonds. Der Fonds bündelt das Kapital vieler Anleger und vergibt Finanzierungen an ausgewählte Mikrofinanzinstitute in verschiedenen Ländern.
Diese Institute vergeben vor Ort Kleinkredite an Menschen und kleine Unternehmen. Die zurückgezahlten Beträge fließen wieder an die Mikrofinanzinstitute und anschließend an den Fonds zurück.
Durch die Verteilung auf zahlreiche Kreditnehmer, Mikrofinanzinstitute und Regionen wird das Risiko breiter gestreut. Dennoch bleiben Mikrofinanzfonds Geldanlagen, deren Wert schwanken kann und bei denen Verluste nicht ausgeschlossen sind.
Der Weg des Kapitals lässt sich vereinfacht so darstellen:
Anleger → Mikrofinanzfonds → Mikrofinanzinstitut → Kreditnehmer → Rückzahlung
Finanzielle Rendite und gesellschaftliche Wirkung
Mikrofinanzfonds gehören zum sogenannten Impact Investing. Dabei wird das Kapital mit dem Ziel angelegt, neben einer finanziellen Rendite auch eine nachvollziehbare gesellschaftliche Wirkung zu erzielen.
Die Erträge entstehen überwiegend aus den Zinsen, welche die Mikrofinanzinstitute für die bereitgestellten Finanzierungen zahlen. Mikrofinanzfonds verfolgen in der Regel keine möglichst hohe Rendite, sondern streben eine moderate und möglichst stabile Wertentwicklung an.
Da die Entwicklung der Mikrokredite nur begrenzt von den internationalen Aktienmärkten abhängt, können Mikrofinanzfonds zur breiteren Aufstellung eines Portfolios beitragen. Sie eignen sich jedoch nicht automatisch für jeden Anleger. Anlagehorizont, Verfügbarkeit des Kapitals und persönliche Risikobereitschaft sollten vor einer Entscheidung berücksichtigt werden.
Chancen und Risiken von Mikrofinanzfonds
Wie jede Geldanlage bieten auch Mikrofinanzfonds Chancen und sind zugleich mit Risiken verbunden.
Chancen
- Verbindung von finanzieller Rendite und sozialer Wirkung
- Förderung von Selbstständigkeit und wirtschaftlicher Entwicklung
- breite Streuung über zahlreiche Kredite, Institute und Länder
- geringe unmittelbare Abhängigkeit von den Aktienmärkten
- sinnvolle Ergänzung eines nachhaltig ausgerichteten Portfolios
Risiken
- wirtschaftliche und politische Risiken in den Zielländern
- mögliche Kreditausfälle bei Mikrofinanzinstituten
- Währungsrisiken, auch wenn diese teilweise abgesichert werden
- eingeschränkte Rückgabemöglichkeiten von Fondsanteilen
- Wertschwankungen und mögliche Verluste
- soziale Risiken bei einer nicht verantwortungsvollen Kreditvergabe
Eine sorgfältige Auswahl des Fonds und der beteiligten Mikrofinanzinstitute ist deshalb besonders wichtig.
Woran erkennt man verantwortungsvolle Mikrofinanz?
Verantwortungsvolle Mikrofinanz darf nicht dazu führen, dass Menschen durch zu hohe Kredite, unklare Bedingungen oder unangemessene Zinsen zusätzlich belastet werden. Der Schutz der Kreditnehmer muss deshalb ein wesentlicher Bestandteil des Anlagekonzepts sein.
Bei der Auswahl eines Mikrofinanzfonds sollte unter anderem auf Folgendes geachtet werden:
- Werden Einkommen und Rückzahlungsfähigkeit vor der Kreditvergabe geprüft?
- Sind Zinssätze, Gebühren und Vertragsbedingungen verständlich?
- Bestehen wirksame Maßnahmen gegen Überschuldung?
- Werden Kreditnehmer fair und respektvoll behandelt?
- Können Beschwerden unabhängig bearbeitet werden?
- Werden die soziale Wirkung und mögliche negative Folgen regelmäßig kontrolliert?
- Veröffentlicht der Fonds nachvollziehbare Wirkungsberichte?
Anerkannte Grundsätze zum Kundenschutz, häufig als Client Protection Principles bezeichnet, bieten hierfür eine wichtige Orientierung. Sie sollen sicherstellen, dass Mikrokredite den Menschen tatsächlich helfen und ihre wirtschaftliche Situation nicht verschlechtern.
Meine persönliche Einordnung
Mikrofinanzfonds gehören für mich zu den überzeugendsten Formen nachhaltiger Geldanlage. Hier wird besonders anschaulich, wie Kapital nicht nur eine finanzielle Rendite erzielen, sondern zugleich die Lebensperspektiven von Menschen verbessern kann.
Mich überzeugt vor allem der Gedanke, Menschen nicht einfach etwas zu schenken, sondern ihnen durch einen kleinen Kredit die Möglichkeit zu geben, aus eigener Kraft eine wirtschaftliche Existenz aufzubauen. Damit werden Eigeninitiative, Selbstständigkeit und langfristige Entwicklung gefördert.
Bei verantwortungsvoller Kreditvergabe und sorgfältiger Auswahl halte ich Mikrofinanzfonds für eine besonders sinnvolle Beimischung in einem nachhaltig ausgerichteten Portfolio. Sie verbinden wirtschaftliches Denken mit konkreter sozialer Wirkung – genau das macht sie für mich so wertvoll.
Mikrofinanzfonds im neutralen Vergleich
Mikrofinanzfonds unterscheiden sich unter anderem hinsichtlich ihrer Anlagestrategie, regionalen Ausrichtung, Kosten, Verfügbarkeit und Wirkungsmessung.
Auf einer gesonderten Seite stelle ich vier etablierte Anbieter neutral gegenüber. Der Vergleich hilft Ihnen, Unterschiede leichter zu erkennen und die jeweiligen Konzepte besser einzuordnen.
Zum neutralen Vergleich der Mikrofinanzfonds