
Wer bringt jungen Menschen den Umgang mit Geld bei?
Die erste eigene Wohnung ist gefunden. Doch was kommt zur Miete noch dazu? Wie viel Geld muss für Strom und Versicherungen eingeplant werden? Und was bleibt am Monatsende übrig? Solche Fragen stellen sich oft früher als die Frage, wie man Geld anlegt. Wer hilft jungen Menschen, sich darauf vorzubereiten?
Die Generation Z setzt stärker auf Schule und Staat
Für 83 Prozent der Befragten im „Startkapital Generationen-Atlas“ von Union Investment gehört Finanzwissen zu einem guten Start ins Erwachsenenleben. Bei der Frage, wer es vermitteln soll, gehen die Meinungen auseinander.
Über alle Altersgruppen hinweg sehen 52 Prozent die Familie in der Hauptverantwortung. 14 Prozent nennen die Schule, 16 Prozent den Staat. Bei den 16- bis 29-Jährigen liegen Familie und Schule dagegen fast gleichauf. 27 Prozent nennen die Familie, 26 Prozent die Schule und 22 Prozent die Bildungspolitik. Unter den 62- bis 79-Jährigen sehen 64 Prozent vor allem die Familie in der Verantwortung.
Was sollte die Schule vermitteln?
37 Prozent der 16- bis 29-Jährigen halten die schulische Finanzbildung für eher oder völlig unzureichend. Bei den Millennials sind es 45 Prozent, bei den Babyboomern 56 Prozent. Die Zahlen geben wieder, wie die Befragten den Unterricht einschätzen.
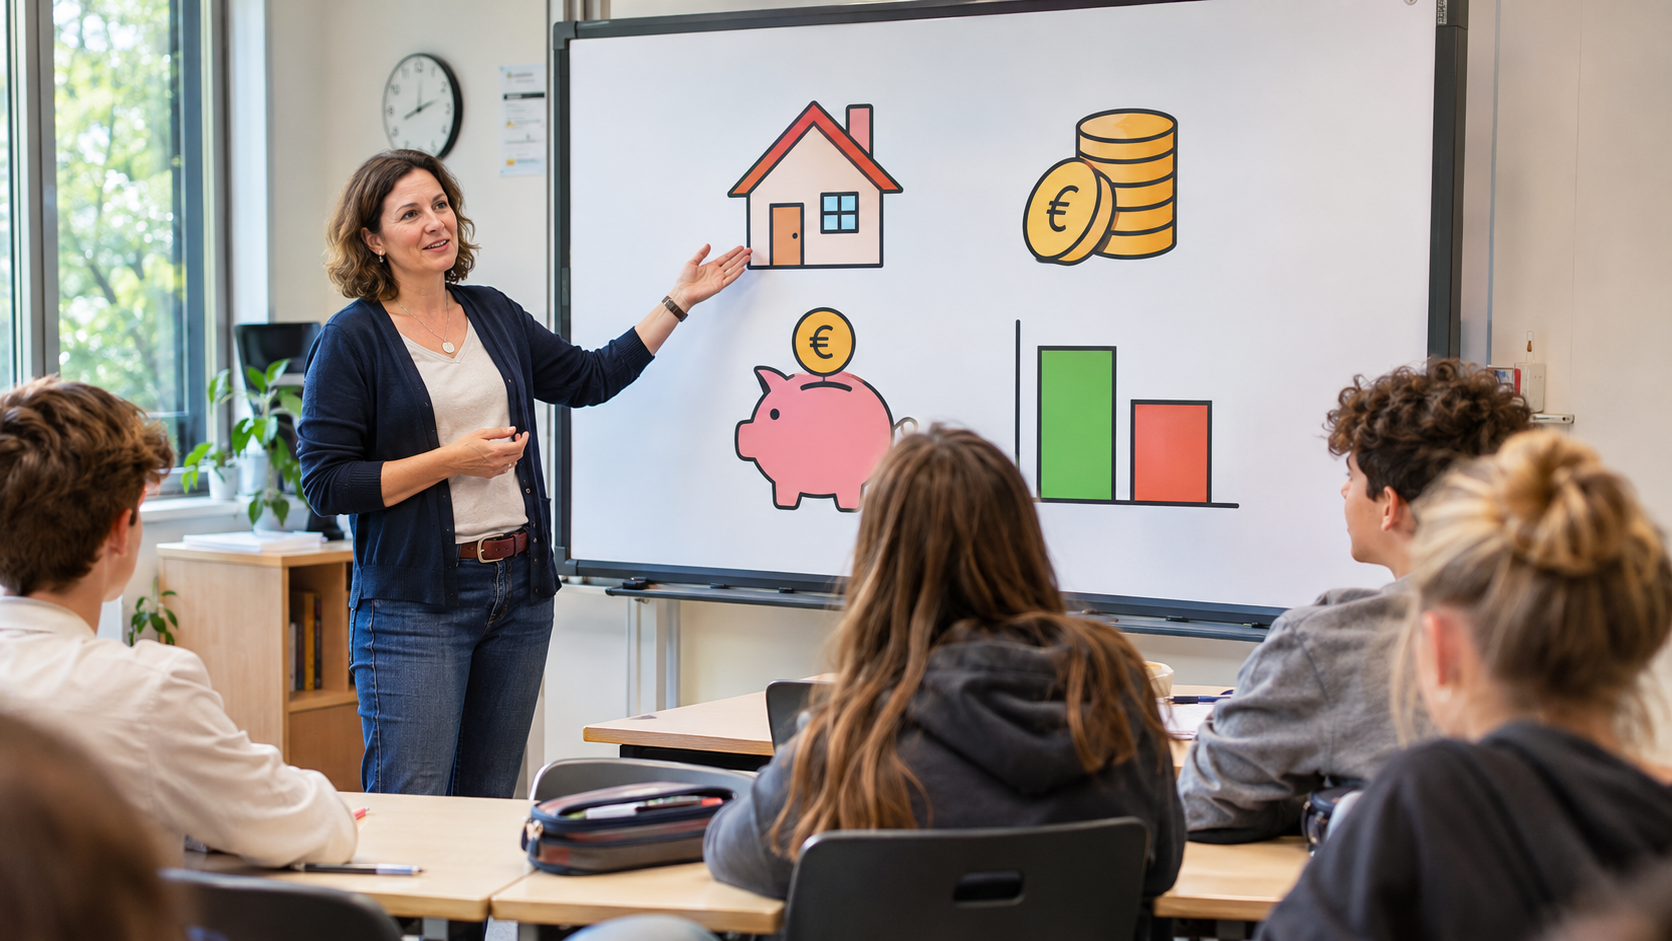
Wer die Schule in der Hauptverantwortung sieht, wünscht sich vor allem Unterrichtsmaterial mit Beispielen aus dem Alltag (51 Prozent), einen festen Platz im Lehrplan (49 Prozent) und praktische Projekte wie ein Haushaltsbuch oder einen Monatsplan (43 Prozent).
Mein Blick darauf
Ich würde mit einem Monatsbudget für die erste eigene Wohnung anfangen. Was kosten Miete, Strom, Lebensmittel und Versicherungen? Wie viel bleibt übrig, wenn im selben Monat auch noch das Fahrrad repariert werden muss? An so einem Beispiel lässt sich gut zeigen, warum eine Rücklage im Alltag hilft.
Vielleicht ergibt sich bei Ihnen zu Hause ein guter Anlass, gemeinsam einen Vertrag durchzugehen oder über die erste eigene Miete zu sprechen. Die Schule kann dafür sorgen, dass alle jungen Menschen solche Entscheidungen einmal in Ruhe durchspielen können. Wer früh einen Überblick über die eigenen Ausgaben gewinnt, hat später eine gute Grundlage, um über Sparen, Vorsorge und Geldanlage zu entscheiden.
Quelle und Methodik
Für den „Startkapital Generationen-Atlas“ von Union Investment befragte INNOFACT im Juni 2026 online 2.001 Menschen im Alter von 16 bis 79 Jahren. Pressemitteilung von Union Investment vom 13. November 2026